Gli adeguati assetti organizzativi, amministrativi e contabili rappresentano oggi uno degli elementi centrali nella prevenzione della crisi d’impresa.
Quando si parla di crisi d’impresa, l’attenzione tende spesso a concentrarsi sul momento in cui le difficoltà sono già evidenti: squilibri finanziari, ritardi nei pagamenti, riduzione dei margini, aumento dell’indebitamento o perdita della continuità aziendale.
Il Codice della crisi d’impresa e dell’insolvenza, introdotto con il D.Lgs. 12 gennaio 2019, n. 14, ha contribuito a spostare il punto di osservazione. La gestione della crisi non dovrebbe iniziare quando la situazione è ormai compromessa, ma molto prima, attraverso un’organizzazione capace di monitorare l’andamento dell’impresa, individuare tempestivamente gli squilibri e mettere la governance nelle condizioni di intervenire.
È in questa prospettiva, ma più in generale nell’ambito di una gestione consapevole e strutturata dell’impresa, che assume particolare rilievo il tema degli adeguati assetti organizzativi, amministrativi e contabili. Gli assetti non rappresentano soltanto uno strumento di prevenzione della crisi: costituiscono un presidio ordinario di corretta gestione e di governo dell’impresa.
Gli adeguati assetti non sono un adempimento formale
L’articolo 2086 del Codice civile richiede all’imprenditore che operi in forma societaria o collettiva di istituire un assetto organizzativo, amministrativo e contabile adeguato alla natura e alle dimensioni dell’impresa, anche in funzione della tempestiva rilevazione della crisi e della perdita della continuità aziendale.
La questione, quindi, non riguarda soltanto l’esistenza di procedure o documenti. La domanda da porsi è se l’assetto adottato sia realmente adeguato alla realtà dell’impresa e se consenta agli organi di gestione di comprendere ciò che sta accadendo e di intervenire quando esistono ancora margini di azione.
Un’organizzazione molto strutturata e una piccola impresa non possono necessariamente utilizzare gli stessi strumenti, né lo stesso livello di formalizzazione. L’adeguatezza deve essere valutata in relazione alla natura, alle dimensioni, alla complessità e alle caratteristiche dell’attività svolta.
Il collegamento con il Codice della crisi
Il collegamento con la prevenzione della crisi è ulteriormente precisato dall’articolo 3 del Codice della crisi d’impresa e dell’insolvenza. Gli assetti devono essere in grado, tra l’altro, di rilevare tempestivamente eventuali squilibri patrimoniali o economico-finanziari e di consentire la verifica della sostenibilità dei debiti e delle prospettive di continuità aziendale almeno per i dodici mesi successivi.
Questo passaggio è importante perché rende evidente che un assetto adeguato deve produrre informazioni utili non soltanto a descrivere ciò che è già accaduto, ma anche a valutare prospetticamente la capacità dell’impresa di sostenere gli impegni assunti e di mantenere condizioni di continuità.
Organizzazione, amministrazione e contabilità: tre dimensioni collegate
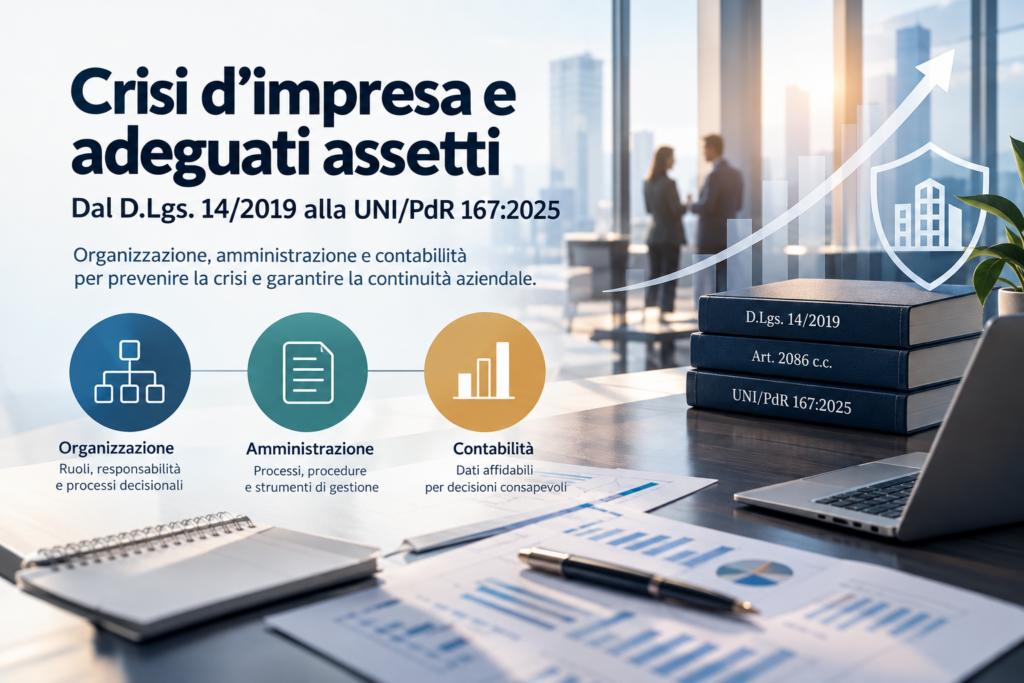
Parlare di adeguati assetti significa considerare contemporaneamente tre dimensioni strettamente collegate.
La prima è quella organizzativa: ruoli, responsabilità, deleghe, competenze, processi decisionali e modalità attraverso le quali le informazioni vengono raccolte, condivise e utilizzate.
La seconda riguarda l’assetto amministrativo: processi, procedure e strumenti che consentono di programmare, governare e controllare l’attività aziendale e di trasformare i dati disponibili in informazioni utili alle decisioni.
La terza è quella contabile, che non dovrebbe essere ridotta alla sola corretta tenuta della contabilità, ma deve consentire di disporre di informazioni attendibili e tempestive sull’andamento economico, finanziario e patrimoniale dell’impresa.
Queste tre dimensioni non possono essere considerate separatamente. Un sistema contabile preciso perde parte della sua utilità se le informazioni arrivano troppo tardi alla direzione o se non esiste una struttura in grado di interpretarle. Allo stesso modo, una buona organizzazione non è sufficiente se l’impresa non dispone di dati economici e finanziari aggiornati sui quali basare le proprie decisioni.
Cosa significa realmente “adeguato”
L’adeguatezza non può essere definita una volta per tutte. Un assetto può essere adeguato per una determinata fase di sviluppo dell’impresa e non esserlo più quando aumentano il fatturato, il numero dei dipendenti, la complessità dei processi, l’indebitamento, i mercati serviti o il livello di rischio.
Per questo motivo, la gestione degli assetti dovrebbe essere considerata un processo dinamico. Crescita, acquisizioni, nuovi investimenti, cambiamenti organizzativi, ingresso in nuovi mercati o variazioni significative della struttura finanziaria possono richiedere una revisione dei presidi esistenti.
L’obiettivo non è costruire un sistema complesso a prescindere, ma assicurarsi che la struttura dell’impresa sia proporzionata alla realtà che deve governare.
Il ruolo del monitoraggio e delle informazioni
Uno degli aspetti più importanti nella prevenzione della crisi riguarda la capacità di leggere tempestivamente i segnali provenienti dall’impresa. Il monitoraggio non dovrebbe essere limitato alla verifica del risultato economico a fine esercizio.
Andamento dei ricavi, marginalità, flussi finanziari, scadenze, esposizione debitoria, disponibilità liquide, tempi di incasso e pagamento e sostenibilità degli impegni futuri sono elementi che devono poter essere osservati con una frequenza coerente con le caratteristiche dell’attività.
Il monitoraggio deve inoltre consentire di valutare prospetticamente la sostenibilità dei debiti e la continuità aziendale, e non limitarsi alla lettura dei risultati consuntivi.
Il valore del dato, però, non dipende soltanto dalla sua disponibilità. È necessario che l’informazione sia comprensibile, aggiornata, attendibile e collegata a responsabilità precise.
Rischi e continuità aziendale
La prevenzione della crisi richiede inoltre un approccio orientato al rischio. L’impresa deve conoscere i principali fattori che possono compromettere il raggiungimento dei propri obiettivi e valutare quali presidi siano necessari per governarli.
Non si tratta soltanto di individuare ciò che potrebbe andare storto. Un sistema efficace deve permettere di collegare il rischio alle conseguenze potenziali, alle responsabilità e alle azioni da intraprendere.
In questo quadro assume particolare importanza la capacità dell’impresa di valutare la sostenibilità delle proprie decisioni e la prospettiva di continuità aziendale. La gestione finanziaria, quindi, non può essere separata dalla pianificazione e dalle scelte strategiche.
La UNI/PdR 167:2025: un riferimento operativo per le PMI
In questo contesto si inserisce la UNI/PdR 167:2025, “Adeguato assetto organizzativo, amministrativo e contabile delle PMI – Requisiti e indirizzi operativi per la valutazione di conformità”. La prassi di riferimento definisce requisiti e indirizzi operativi per una corretta gestione dell’assetto organizzativo, amministrativo e contabile, con particolare attenzione alla coerenza tra struttura aziendale, dimensioni, natura dell’impresa, scelte e obiettivi della governance.
La UNI/PdR adotta un approccio prestazionale, in quanto è focalizzata sul risultato atteso, più che sulla prescrizione di una specifica modalità per raggiungerlo. Questo aspetto è particolarmente significativo per le PMI, perché consente di applicare il principio di proporzionalità senza imporre modelli organizzativi rigidi o eccessivamente complessi.
La UNI/PdR 167:2025 non dovrebbe quindi essere interpretata come un nuovo insieme di procedure da aggiungere a quelle già esistenti. Il suo valore sta nella possibilità di utilizzare un riferimento strutturato per verificare se l’assetto organizzativo, amministrativo e contabile dell’impresa sia effettivamente coerente con le sue dimensioni, la sua natura e gli obiettivi definiti dalla governance.
Dai requisiti alla capacità di governo
Il rischio, quando nasce un nuovo riferimento tecnico, è trasformarlo rapidamente in una checklist di verifica, ma un adeguato assetto non coincide con la presenza di una serie di documenti formalmente corretti.
La vera domanda è se l’impresa sia in grado di utilizzare il proprio assetto organizzativo, amministrativo e contabile per governare la propria attività. Questo significa, ad esempio, avere responsabilità definite, informazioni disponibili nei tempi necessari, strumenti di controllo coerenti con le dimensioni aziendali, processi decisionali tracciabili e una capacità concreta di reagire quando emergono segnali di squilibrio.
Una gestione della crisi che inizia prima della crisi
La vera sfida per le imprese non è soltanto sapere quale strumento utilizzare quando la crisi è già manifesta, bensì costruire condizioni organizzative che permettano di accorgersi per tempo che qualcosa sta cambiando.
Il quadro normativo delineato dall’articolo 2086 del Codice civile e dal Codice della crisi d’impresa e dell’insolvenza va in questa direzione. La UNI/PdR 167:2025 offre alle PMI un riferimento tecnico e operativo per tradurre questi principi in un assetto strutturato, verificabile e, su base volontaria, certificabile.
Per una PMI, questo significa poter disporre di un sistema proporzionato alla propria realtà, ma sufficientemente strutturato da rendere leggibili i principali rischi, gli squilibri e le prospettive dell’attività.
La prevenzione, in definitiva, non consiste nell’attendere il segnale della crisi per intervenire. Consiste nel creare le condizioni perché quel segnale possa essere riconosciuto, interpretato e affrontato quando esistono ancora possibilità concrete di intervento.
È questa la differenza tra gestire una crisi e governare un’impresa.