Il Modello 231/01: Da Scudo Penale a Leva Strategica per l’Impresa
L’introduzione del Decreto Legislativo 231/2001 ha rappresentato una vera e propria rivoluzione nel panorama giuridico ed imprenditoriale italiano. Ha superato lo storico dogma romano societas delinquere non potest, introducendo per la prima volta la responsabilità amministrativa dipendente da reato per gli enti e le società.
Oggi, a oltre un ventennio dalla sua emanazione, il Modello di Organizzazione, Gestione e Controllo (MOG 231) non è più percepito solo come un adempimento formale per evitare sanzioni, ma come uno strumento fondamentale di governance che contribuisce alla sostenibilità aziendale.
Cos’è il Modello 231 e perché è utile?
Il D. Lgs. 231/01 prevede che le aziende possano essere sanzionate (con sanzioni pecuniarie, interdittive o la confisca del profitto) qualora soggetti apicali o sottoposti commettano determinati reati nell’interesse o a vantaggio dell’impresa.
In questo contesto, il MOG 231 si configura come l’unico strumento esimente previsto dalla legge: l’azienda non risponde del reato commesso dal singolo se dimostra di aver adottato ed efficacemente attuato, prima della commissione del fatto, un modello idoneo a prevenire reati della stessa specie.
I principali benefici dell’adozione del MOG
- Protezione patrimoniale e reputazionale: Previene il rischio di sanzioni economiche devastanti e il blocco delle attività aziendali, con la conseguente e gravissima compromissione della reputazione aziendale costruita con anni di impegno e fatica.
- Miglioramento dell’organizzazione interna: La mappatura dei rischi (risk assessment) costringe l’azienda ad analizzare e chiarire i propri processi, ruoli e responsabilità definendo al meglio i confini operativi di ogni funzione.
- Trasparenza e affidabilità sul mercato: Aumenta il valore reputazionale verso banche, investitori e partner commerciali, spesso agevolando l’accesso al credito o la partecipazione a gare d’appalto. Ad esempio, le organizzazione in possesso del Modello Organizzativo riescono ad ottenere il Rating di Legalità a tre stelle.
- Organismo di Vigilanza (OdV): L’istituzione di un OdV autonomo garantisce un monitoraggio costante sul rispetto delle regole e sul flusso informativo verso i vertici, garantendo questi ultimi da possibili comportamenti a rischio da parte di soggetti che operano in nome e conto dell’Organizzazione.
L’evoluzione del D. Lgs. 231/01 nel tempo
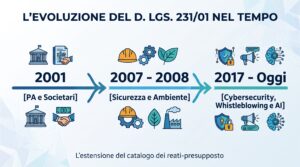
Nato inizialmente per contrastare i reati contro la Pubblica Amministrazione (come corruzione e concussione) e i reati societari, il catalogo dei cosiddetti reati-presupposto si è enormemente ampliato negli anni, trasformando il Modello 231 in un sistema dinamico in continua evoluzione.
Le tappe fondamentali dell’estensione del catalogo
- Sicurezza sul lavoro e Ambiente (2007-2011): L’inclusione degli omicidi colposi e lesioni gravi commessi con violazione delle norme antinfortunistiche (art. 25-septies) e dei reati ambientali ha cambiato il volto del D. Lgs. 231/01, rendendolo d’interesse per qualsiasi tipologia di azienda, a prescindere dal settore.
- Reati informatici e Cybercrime: L’evoluzione tecnologica ha spinto il legislatore a integrare i reati informatici e il trattamento illecito dei dati, ponendo il MOG al centro della prevenzione del rischio cyber e di recente anche a quelli derivanti da utilizzi non corretti dell’Intelligenza Artificiale.
- Tutela dei lavoratori e Whistleblowing: L’introduzione e i successivi aggiornamenti sulle segnalazioni di illeciti (fino al D. Lgs. 24/2023) hanno integrato la disciplina del whistleblowing all’interno del Modello 231, imponendo canali protetti e riservati per le segnalazioni.
- I Reati Tributari e la dimensione ESG: Negli ultimi anni, l’inserimento dei reati fiscali e la crescente attenzione ai parametri ESG (Environmental, Social, Governance) hanno consacrato il MOG 231 come elemento imprescindibile per la sostenibilità e dell’etica d’impresa.
Da strumento difensivo a risorsa strategica
Oggi un Modello 231 non può e non deve essere un documento “statico” o un semplice copy-paste burocratico. Per essere efficace ed esimente, deve essere “sartoriale”, ovvero cucito su misura per le specifiche operatività e vulnerabilità dell’azienda. Di fondamentale importanza è l’attività di controllo svolta dall’Organismo di Vigilanza (OdV) che non si deve limitare ad una presa d’atto delle informazioni fornite dall’Organizzazione ma è chiamato allo svolgimento di veri e propri audit di sistema finalizzati alla prevenzione di deviazioni dei comportamenti rispetto alle procedure aziendali in materia di prevenzione dei c.d. “reati presupposto”.
In un mercato globale orientato alla responsabilità sociale, l’adozione attiva del Modello 231 dimostra l’impegno concreto dell’impresa verso una conduzione etica del business, perché l’evoluzione normativa ha dimostrato che la conformità alla 231 non rappresenta un costo, bensì un investimento sulla longevità e sulla sicurezza aziendale (c.d. business continuity).